Facturation électronique en France : ce qui change pour une PME
Réception obligatoire depuis le 1er septembre 2026, émission pour les PME dès le 1er septembre 2027 : les dates, les mentions à ajouter et quoi faire.
Facturation électronique : quelles dates pour une PME ?
Entre entreprises établies en France et soumises à la TVA, la facture devient un fichier structuré, que les logiciels lisent sans ressaisie. La réforme avance en deux temps.
- 1er septembre 2026 : toutes les entreprises doivent pouvoir recevoir des factures électroniques. Les grandes entreprises et les ETI doivent aussi les émettre.
- 1er septembre 2027 : les PME et les micro-entreprises, y compris les auto-entrepreneurs, doivent à leur tour émettre leurs factures en électronique.
Qu’est-ce qu’une plateforme agréée ?
C’est une entreprise privée immatriculée par l’État, qui transmet vos factures à vos clients et envoie à l’administration les données utiles. Vous choisissez la vôtre librement : elle peut être différente de celle de vos fournisseurs ou de vos clients.
L’administration fiscale publie la liste officielle des plateformes immatriculées, et une seconde liste de celles qui attendent leur immatriculation définitive. Beaucoup de logiciels de facturation et de comptabilité s’y connectent : demandez d’abord au vôtre ce qu’il prévoit.
Un PDF envoyé par e-mail est-il encore possible ?
Plus une fois que l’obligation d’émettre s’applique à vous : le 1er septembre 2027 pour une PME. Une facture papier scannée, un PDF ordinaire ou une pièce jointe envoyée par e-mail ne suffisent alors plus. La facture doit être émise dans un format reconnu : UBL, CII, ou un format mixte qui associe un fichier de données structurées et un fichier image.
Quelles mentions ajouter sur vos factures ?
Depuis le 1er septembre 2026, quatre mentions s’ajoutent à celles que vous connaissez déjà :
- le numéro Siren de votre client, quand c’est une entreprise ;
- l’adresse de livraison, si elle est différente de l’adresse du client ;
- la nature des opérations : livraison de biens, prestation de services, ou les deux ;
- la mention « Option pour le paiement de la taxe d’après les débits », si vous avez choisi cette option.
Une micro-entreprise en franchise de TVA garde sa mention habituelle : « TVA non applicable, art. 293 B du code général des impôts ».
Et les ventes aux particuliers ou à l’étranger ?
Elles ne se facturent pas de la même façon, mais elles ne disparaissent pas des radars : vous transmettez à l’administration les données de ces opérations, par votre plateforme. C’est le « e-reporting ». Il concerne les ventes aux personnes non assujetties à la TVA, comme les particuliers, et les opérations avec l’étranger.
Si la TVA est exigible à l’encaissement, ce qui est le cas de nombreuses prestations de services, vous transmettez aussi les données de paiement.
Combien coûte une plateforme agréée ?
Les sources officielles ne donnent aucun tarif, et nous n’en citons pas. Chaque plateforme fixe le sien. Certains éditeurs de logiciels de facturation incluent la facturation électronique dans leur abonnement, et au moins l’un d’eux affirme l’offrir même dans sa formule gratuite ; d’autres la facturent à part ou selon le volume de factures.
Avant de payer quoi que ce soit, regardez ce que permet le logiciel que vous utilisez déjà. Pour comparer deux offres, posez les mêmes questions : ce qui est inclus (envoi, réception, transmission des données), le prix selon votre nombre de factures, et ce que vous pouvez récupérer si vous changez de plateforme.
Peut-on relier son propre logiciel à une plateforme agréée ?
Oui, c’est même ce que font la plupart des logiciels : ils ne transmettent pas les factures eux-mêmes, ils passent par une plateforme. Si vous utilisez un outil construit pour votre entreprise, il peut faire de même, à condition que la plateforme choisie propose un moyen de s’y connecter. C’est à vérifier avant de la choisir.
La plateforme se paie à part du logiciel : son prix ne dépend pas de celui qui le développe. Et la facture reste de votre responsabilité : si une mention manque, l’erreur est la vôtre, pas celle de la plateforme.
Que faire maintenant, concrètement ?
- Vérifiez que vous recevez déjà les factures électroniques de vos fournisseurs : c’est obligatoire depuis le 1er septembre 2026.
- Demandez à votre logiciel de facturation ou de comptabilité à quelle plateforme agréée il se connecte, et ce que ça vous coûte.
- Complétez vos fiches clients : numéro Siren, adresse de livraison si elle diffère.
- Ajoutez les nouvelles mentions à vos modèles de facture.
- Faites un essai sur quelques factures bien avant le 1er septembre 2027.
Vous travaillez aussi avec la Belgique ? Les règles y sont différentes : voir la facturation électronique obligatoire en Belgique, par le réseau Peppol.
Questions fréquentes
Les micro-entreprises sont-elles concernées ?
Oui. Elles doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026, et les émettre à partir du 1er septembre 2027, y compris en franchise de TVA.
Puis-je choisir la même plateforme que mes clients ?
Vous pouvez, mais ce n’est pas nécessaire : chaque entreprise choisit sa plateforme agréée, et les plateformes échangent entre elles.
Un PDF envoyé par e-mail est-il encore valable ?
Pour une PME, jusqu’au 31 août 2027. À partir du 1er septembre 2027, ses factures aux entreprises établies en France doivent être émises dans un format électronique reconnu, par une plateforme agréée.
Faut-il payer une plateforme agréée ?
Chaque plateforme fixe son tarif : certains logiciels l’incluent dans leur abonnement, d’autres la facturent. Regardez d’abord ce que permet le logiciel que vous utilisez déjà.
Que se passe-t-il si ma facture n’est pas conforme ?
Les pages officielles que nous avons consultées ne détaillent pas de sanction. Pour une situation précise, rapprochez-vous de votre comptable ou du service des impôts des entreprises.
Et si je travaille aussi avec la Belgique ?
La Belgique a sa propre obligation, en vigueur depuis le 1er janvier 2026, par le réseau Peppol. Nous l’expliquons dans un article dédié.
Sources
- impots.gouv.fr : Je découvre la facturation électronique (mise à jour le 26/05/2026)
- Entreprendre.Service-Public.fr : mentions obligatoires sur une facture (F31808, vérifiée le 11/08/2026)
- impots.gouv.fr : liste des plateformes agréées (modifiée le 22/09/2026)
- Exemple d’éditeur qui inclut la facturation électronique dans toutes ses formules (Tiime, 30/07/2026)
À lire aussi
Tous les articles- Accueillir · Belgique
Facturation électronique obligatoire en Belgique : ce qui change pour une PME
Depuis le 1er janvier 2026, les factures entre entreprises belges passent par Peppol. Qui est concerné, votre identifiant, le coût et quoi faire.Lire l’article - Accueillir
Un CRM pour une petite entreprise : en avez-vous besoin, et comment le choisir ?
Les signes qu’il vous en faut un, ce qu’il doit faire, les critères pour le choisir, et comment l’installer sans que l’équipe l’abandonne.Lire l’article - Accueillir
Relancer une facture impayée sans y passer ses soirées (trois modèles de mail)
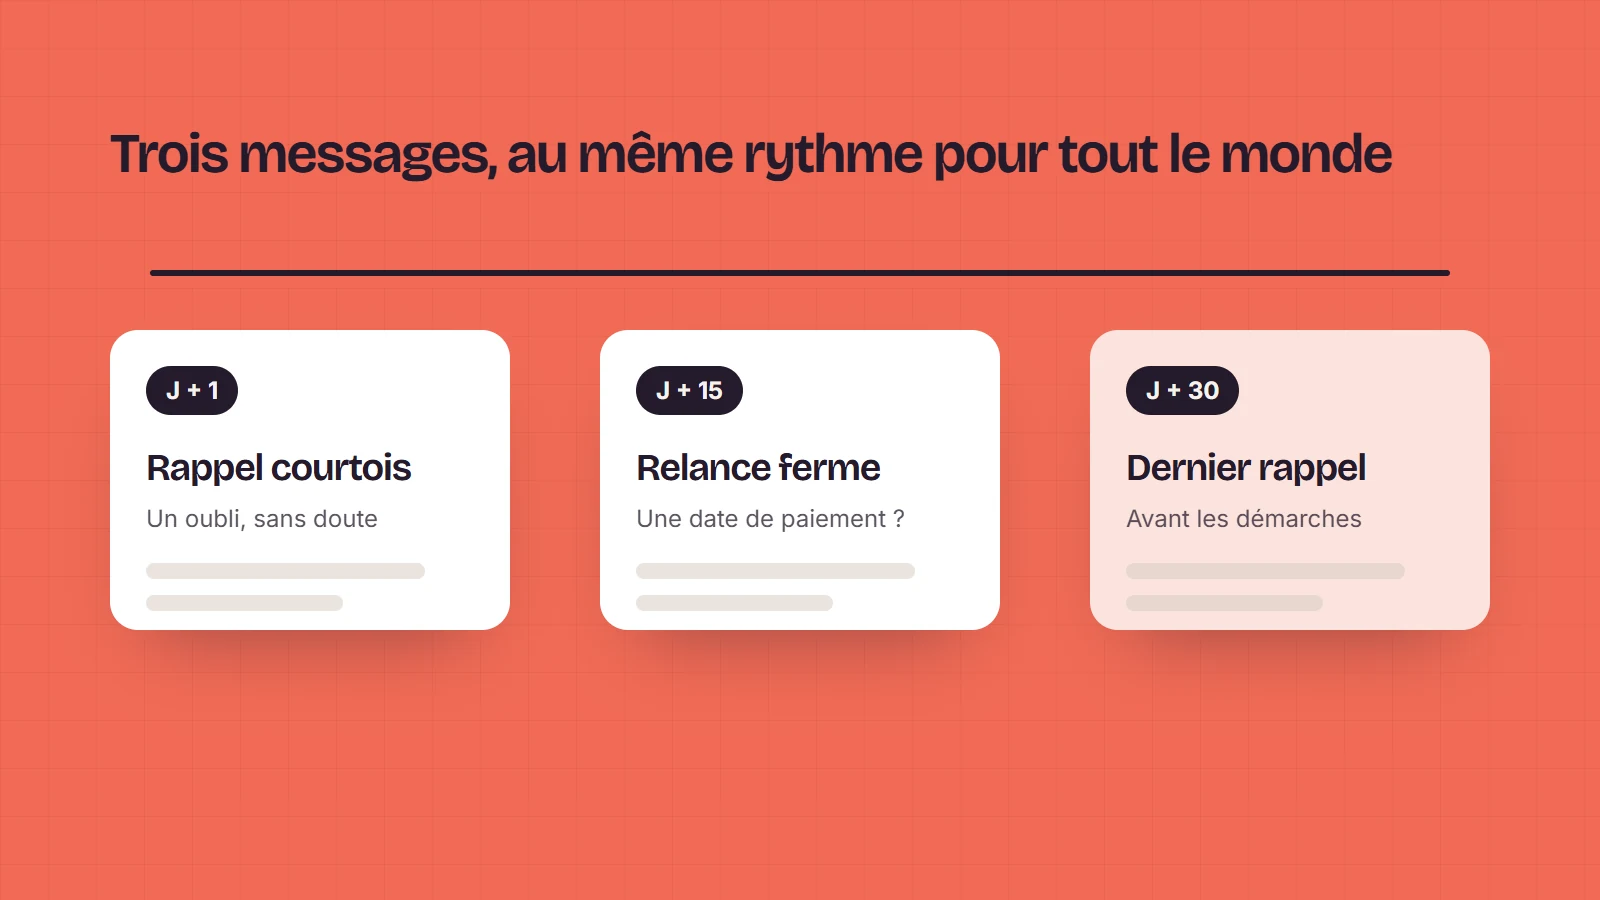
Quand relancer, quel ton, quoi écrire : trois modèles de mail prêts à copier, du rappel courtois au dernier rappel. Et comment ne plus y penser.Lire l’article